
25 сентября 2026 года – День общенационального траура в Республике Казахстан
Воскресенье, 1 ноября

Метка: Банк

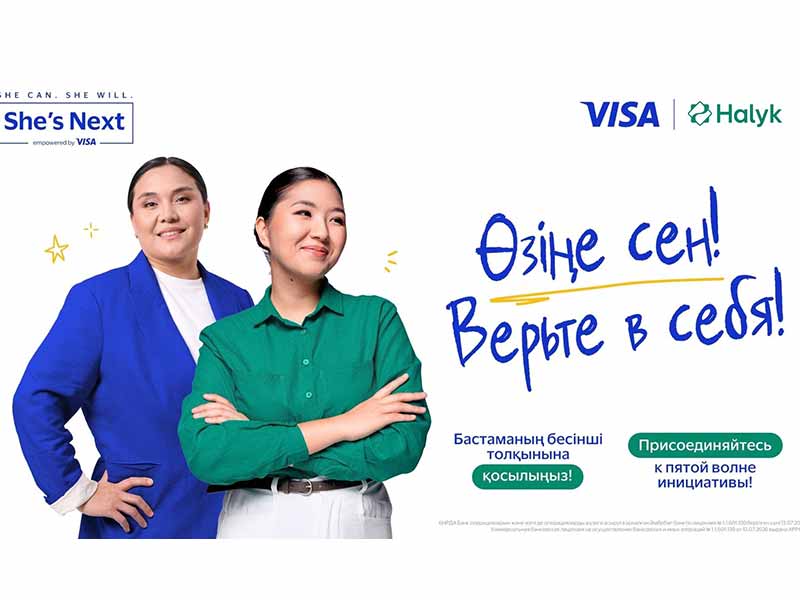
Visa и Halyk запустили пятую, юбилейную волну инициативы  She’s Next в Казахстане

Visa и Halyk запустили пятую, юбилейную волну инициативы She’s Next в Казахстане

30 млн тенге для казахстанских предпринимательниц от Visa; Новая категория для бизнес-проектов: «Инклюзивный бизнес»; Заявки на участие принимаются до 8 ноября 2026 года на платформе She’s Next. Алматы, 14сентября 2026 года: Visa и Halyk объявляют о запуске пятой, юбилейной волны глобальной инициативы She’sNext в Казахстане, направленной на поддержку и развитие женского предпринимательства. С 2021 года участницами She’s Next стали более 40 000 женщин из Казахстана и стран Центральной Азии. За четыре предыдущие волны в Казахстане 14 победительниц получили гранты на запуск и развитие бизнеса на общую сумму 46,5 млн тенге. В юбилейной волне Visa и Halyk продолжат развивать инициативу, создавая новые возможности для начинающих и действующих предпринимательниц. Пятая волна Sh
Вклад с пополнением и снятием: разбор условий

Вклад с пополнением и снятием: разбор условий

Когда деньги могут понадобиться раньше срока, вклады со снятием и пополнением дают больше свободы, но требуют особенно внимательного чтения условий. За похожими названиями могут скрываться разные лимиты, способы начисления процентов и последствия досрочной операции. Как работает пополняемый вклад с частичным снятием Такой вклад допускает внесение дополнительных сумм после открытия и возврат части денег без полного закрытия договора. Конкретный порядок задаёт банк: пополнение может быть доступно весь срок или только до определённой даты, а снятие — ограничено неснижаемым остатком. Если сумма опустится ниже установленной границы, условия начисления процентов способны измениться. Не все операции отражаются мгновенно: перевод, отправленный вечером, иногда учитывается позднее, чем ожидает вкл
Марат Ахметжанов встретился с руководством Банка развития Казахстана

Марат Ахметжанов встретился с руководством Банка развития Казахстана

Аким Акмолинской области Марат Ахметжанов встретился с председателем правления АО «Банк развития Казахстана» Маратом Елибаевым для обсуждения вопросов финансирования крупных инвестиционных проектов, реализуемых в регионе. Основной фокус встречи был сделан на развитии ключевых индустриальных объектов.Как отметил глава области, Банк развития сегодня выступает главным локомотивом в стране для запуска по-настоящему масштабных и технологически сложных производств.В портфеле Банка развития находятся 9 крупных инвестиционных проектов, имеющих стратегическое значение для социально-экономического развития нашего региона, еще 6 находятся на рассмотрении. Особенно важно, что поддержка банка способствует развитию экономики региона, созданию новых производств и внедрению современных технологий– подчерк
Базовая ставка: почему она важна для каждого

Базовая ставка: почему она важна для каждого

Когда меняется базовая ставка Национального Банка, на первый взгляд может показаться, что это касается только банков и финансового рынка. На самом деле ее влияние, пусть и не сразу, ощущают и граждане, и бизнес –меняются ставки по кредитам и депозитам, потребительский спрос и, в конечном счете, темпы инфляции. Что такое базовая ставка Базовая ставка – это основной инструмент денежно-кредитной политики (ДКП) Национального Банка. В свою очередь, ДКП – это комплекс мер по регулированию стоимости денег в экономике, главная задача которых – сохранение ценовой стабильности. Цель денежно-кредитной политики Национального Банка РК – стабилизация и удержание годовой инфляции вблизи 5% в среднесрочной перспективе. Чтобы достичь этой цели Национальный Банк регулирует процентную ставку в экономик
Базалық мөлшерлеме: ол бізге несімен маңызды

Базалық мөлшерлеме: ол бізге несімен маңызды

Ұлттық Банктің базалық мөлшерлемесі өзгерген кезде ол тек банктер мен қаржы нарығына ғана қатысты дүние секілді көрінуі мүмкін. Шын мәнінде, оның ықпалын бірден болмаса да, азаматтар да, бизнес те сезінеді – кредиттер мен депозиттер бойынша мөлшерлемелер, тұтынушылық сұраныс және түптеп келгенде, инфляция қарқыны өзгереді. Базалық мөлшерлеме деген не Базалық мөлшерлеме – Ұлттық Банктің ақша-кредит саясатында (АКС) қолданатын негізгі құралы. Өз кезегінде, АКС – экономикадағы ақша құнын реттеуге арналған шаралар кешені. Оның басты міндеті – бағаның тұрақтылығын сақтау. Яғни, ҚР Ұлттық Банкі жүргізетін ақша-кредит саясатының түп мақсаты – ортамерзімді перспективада жылдық инфляцияны шамамен 5% деңгейінде тұрақтандыру және ұстап қалу. Осы мақсатқа жету үшін Ұлттық Банк базалық мөлшерлеме
Реально ли получить ипотеку под 5% – какие ставки предлагают банки Казахстана

Реально ли получить ипотеку под 5% – какие ставки предлагают банки Казахстана

Ипотечные ставки в банках страны, согласно рекламе, действительно начинаются 5% годовых и даже ниже, но такие предложения доступны далеко не всем. Что нужно сделать заемщику для получения кредита на льготных условиях, выяснял Zakon.kz.Сколько банков дают ипотечные кредитыВсего такие продукты сегодня предлагают 10 из 23 банков второго уровня. Стандартную ипотеку под залог приобретаемой недвижимости предлагают 8 БВУ, партнерские программы – 5, продукты в рамках жилищных сбережений и накоплений – 4, ипотеку под залог депозита или денег – 3.Партнерская ипотека рассчитана на покупку жилья у определенных застройщиков или в конкретных жилых комплексах, поэтому ее сложно сравнивать с универсальными программами.Наиболее низкие ставки сосредоточены в двух сегментах – ипотеке под залог депозита и нак
Женскую ипотеку «Ұмай» перезапустят на новых условиях

Женскую ипотеку «Ұмай» перезапустят на новых условиях

В Отбасы банке озвучили обновленные условия очередного запуска ипотеки "Ұмай", передает LS. Женская ипотека предусматривает сниженный первоначальный взнос. Как пояснили в фининституте, по этой программе можно приобрести строящееся жилье, квартиру на первичном или вторичном рынке (не ранее 2016 года постройки) в любом городе, без привязки к прописке. Также есть возможность оформить один кредит на покупку и ремонт жилья. Отмечается, что какого-либо конкурсного отбора при реализации программы "Ұмай" банк проводить не будет. Займы будут предоставляться по мере поступления кредитных заявок и их одобрения. По условиям кредитования, максимальный чистый ежемесячный семейный доход не должен превышать 1,25 млн теңге (ранее – 950 тыс. теңге). Однако необходимо подтверждение платежеспособност
Что влияет на доходность банковского депозита?

Что влияет на доходность банковского депозита?

Банковский депозит остается одним из наиболее популярных способов сохранить свободные средства и получить дополнительный доход. Такой инструмент помогает планировать накопления на крупные покупки, образование, путешествия или формирование финансового резерва. При этом итоговая сумма, которую вкладчик получит по окончании срока, зависит сразу от нескольких факторов. От чего зависит доход по депозиту? По данным Национального банка Республики Казахстан, объем депозитов физических лиц в банках второго уровня продолжает увеличиваться, а статистика публикуется ежемесячно. Многие вкладчики пытаются определить, какой депозит самый выгодный в Казахстане, сравнивая только размер процентной ставки. На практике такой подход не всегда позволяет объективно оценить будущую доходность. Важно учитывать в
Как меняются правила выдачи потребительских займов на товары и услуги с 18 июля 2026 года

Как меняются правила выдачи потребительских займов на товары и услуги с 18 июля 2026 года

Потребительское кредитование, т.е. предоставление гражданам кредитов на приобретение товаров "для себя", имеет свои особенности. Одна из них – быстрота, возможная, скажем так, из-за щадящей проверки платежеспособности. С 18 июля проверка станет строже – как именно, рассказывает Zakon.kz. Изменение правил потребительского кредитования (приобретение в рассрочку товаров и услуг, например, туристских) может сказаться как на скорости выдачи займа, так и на самой вероятности его получения, поскольку проверка будет многоуровневой и, значит, более тщательной, чем до сих пор. Напомним, кстати, точную формулировку: Потребительский банковский заем – банковский заем физического лица, предоставляемый на приобретение товаров, работ, услуг и (или) иные цели, не связанные с осуществлением предпринимат